Azərbaycanda bank kartlarına tətbiq edilən məhdudiyyətlər ətrafında müzakirələr səngimir. Mərkəzi Bankın sədri Taleh Kazımovun oktyabrın 29-da səsləndirdiyi fikirlər isə bu məsələnin başqa bir tərəfini gündəmə gətirir.
AMB sədrinin fikrincə, sahibkarlıq fəaliyyəti ilə məşğul olmayan şəxsin kartına hər gün beş dəfə pul daxil olması normal praktika deyil. Bankların kartdan-karta köçürmələrə limit qoymasını dəstəkləyən Kazımov bildirir ki, bu dövriyyənin müəyyən hissəsi vergidən yayınma və qanunsuz fəaliyyətlərlə bağlıdır.
Burada bir sual yaranır: qanunsuz fəaliyyətlə mübarizə aparmaq üçün niyə bütün vətəndaşların maliyyə əməliyyatlarına eyni məhdudiyyət tətbiq edilməlidir?
Axı kartına gündə beş dəfə pul daxil olan hər kəs sahibkarlıq fəaliyyəti ilə məşğul olmur. İnsanlar ailə üzvlərindən, dostlarından, tanışlarından pul ala, müxtəlif sosial və məişət ehtiyacları üçün köçürmələr edə bilərlər. Məktəb, müalicə, ailə tədbirləri, xeyriyyə və digər kollektiv ödənişlər də buna nümunədir.
Bütün bu əməliyyatları potensial vergidən yayınma riski kimi qiymətləndirmək düzgün yanaşma deyil.
Təbii ki, bank sektorunda şəffaflığın təmin edilməsi, vergidən yayınmanın və qanunsuz maliyyə əməliyyatlarının qarşısının alınması vacibdir. Lakin bunun üçün ilk növbədə şübhəli əməliyyatlar konkret risk meyarları əsasında müəyyənləşdirilməlidir. Əməliyyatların sayını əsas götürərək hamıya eyni limit tətbiq etmək isə daha asan, amma heç də həmişə ədalətli olmayan yoldur.
Digər diqqətçəkən məqam vətəndaşın banka müraciət edərək öz əməliyyatlarını izah etməli olmasıdır. Təsəvvür edək ki, bir valideyn məktəbdə tədbir, ekskursiya və ya başqa ehtiyac üçün valideynlərdən pul toplayır. Bunun üçün beşdən artıq köçürmə qəbul etməlidirsə, bankın qapısını döyməli, əməliyyatın məqsədini izah etməli və əlavə icazə gözləməlidir.
Bəs bu proses nə qədər operativ olacaq? Banklar belə müraciətlərə hansı müddətdə baxacaq? Müştərinin təqdim etdiyi izahat qəbul edilməsə, onun etiraz etmək mexanizmi nə olacaq? Bu sualların cavabı da ictimaiyyət üçün aydın olmalıdır.
Digər tərəfdən, 2025-ci ildə kartdan-karta köçürmələrin həcminin 66 milyard manat, 2026-cı ilin ilk doqquz ayında isə 48 milyard manat olması həmin vəsaitlərin qanunsuz dövriyyə olduğunu sübut etmir. Böyük dövriyyə avtomatik olaraq qanunsuzluq demək deyil. Bu rəqəmlərin nə qədərinin məişət, ailə, kommersiya və digər əməliyyatlarla bağlı olduğu ayrıca təhlil edilməlidir.
Məsələnin başqa tərəfi də var: nağdsız ödənişlərin təşviq edildiyi bir vaxtda vətəndaşların kart əməliyyatlarına əlavə maneələr yaradılması rəqəmsal ödənişlərə etimadı zəiflədə bilər.
Mərkəzi Bankın mövqeyi başadüşüləndir: banklar şübhəli əməliyyatları izləməli, maliyyə sistemindən sui-istifadənin qarşısını almalıdırlar. Ancaq bu mübarizənin yükü bütövlükdə adi vətəndaşın üzərinə qoyulmamalıdır.
Əsas məsələ beş köçürmənin çox, yoxsa az olması deyil. Əsas məsələ qanuni maliyyə əməliyyatı aparan vətəndaşın niyə öz pulundan istifadə etmək üçün əlavə izahat verməli olmasıdır.
Dövlətin və bankların vəzifəsi qanunsuz dövriyyəni müəyyən etməkdir, vətəndaşın hər adi pul köçürməsini əvvəlcədən şübhə altında saxlamaq deyil.
Elnurə Abuşova
 Mətndə səhv var? Onu siçanla seçin və Ctrl+Enter düyməsini basın.


 Prezidentin 4 saatdan çox davam edən mətbuat konfransı -
 Onlara “Füzulinin azad olunmasına görə” medalı verildi - SƏRƏNCAM
 Prezident hərbçiləri təltif etdi - Siyahı
 Prezidentin media nümayəndələrinin suallarına cavabları - TAM MƏTN
 İlham Əliyevin 3 saatlıq çıxışının TAM MƏTNİ
 Özüm üçün (hekayə)
 Kəndlinin sıxışdırılması sosial partlayışa gedən yoldur
 Ölüm haqq olsa da, vaxtsız gedişlər üzücüdür...
 Vicdanın və Kişiliyin Ünvanına Yazılan Məktub – Hacı Hekayətin Ruhuna
 Ölkələr arasında rəsmi səfərlər bu əlaqələrə çox önəm verildiyinə bir sübutdur - Özəl
 Bakıda keçirilən FIFA U-15 dünya çempionatının qalibi bu gün müəyyənləşəcək
 Azərbaycan neftinin qiyməti 122 dollara düşüb
 Qadın sahibkarlığı və regional innovasiya: Azərbaycanda yeni inkişaf imkanları müzakirə olunub
 Ombudsman vəzifəsinə namizədlər müəyyənləşib
 Çin gələn il təkrar istifadə edilə bilən kosmik aparatı sınaqdan keçirəcək
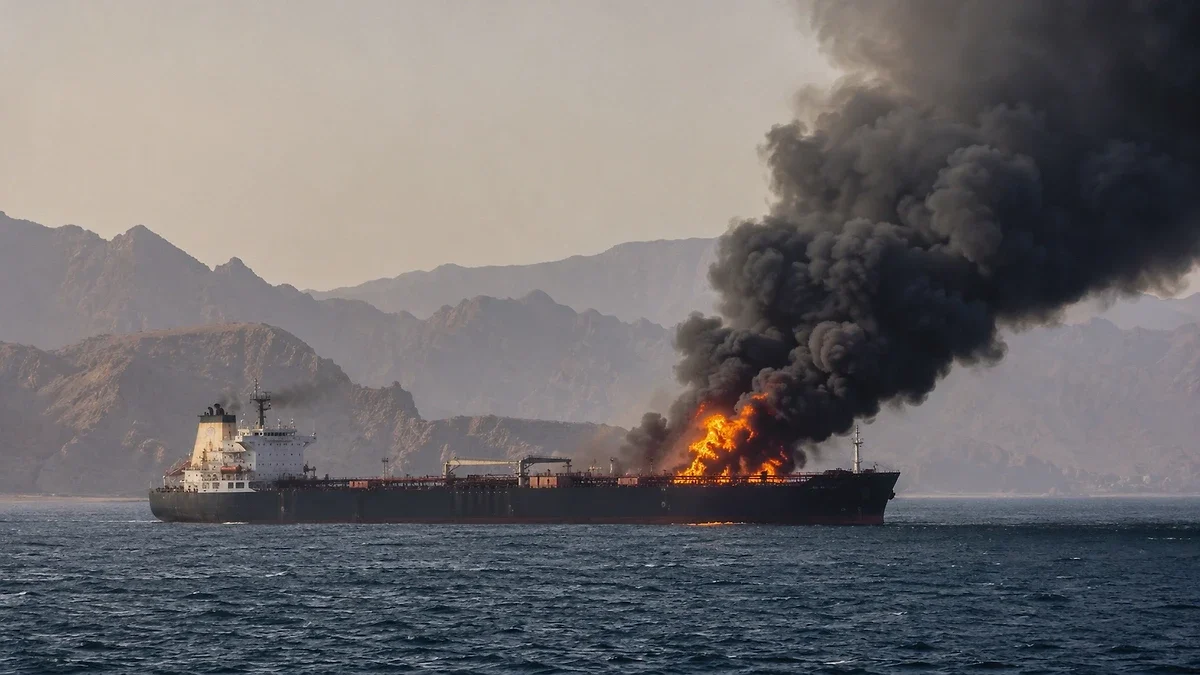 Oman sahillərində, Hörmüz boğazında gəmidə yanğın baş verib
 Vens ABŞ və İran arasında münaqişənin sonsuz müharibəyə çevrilməyəcəyini bildirib
 Günün qoroskopu: Rəhbərinizdən yaxşı xəbər gözləyə bilərsiniz
 Qətər İsrail seçkilərinə müdaxilə ittihamlarını rədd edib
 Reuters: “Bloomberg” və iki ticarət şirkəti Trampın “Truth Social” paylaşımlarına daha sürətli çıxış üçün pul ödəyir
 İranda dörd terrorçu qrup zərərsizləşdirilib, 19 nəfər saxlanılıb
 İsveçdə Mərkəz Partiyasının lideri baş nazirliyə namizəd olmağa razılıq verib
 İsraildə siyasi böhrandan çıxış yolları: koalisiya hökuməti, ərəb partiyaları ilə əməkdaşlıq, yoxsa növbədənkənar seçkilər?
 ABŞ-da üç media qurumu Tramp administrasiyasını yenidən məhkəməyə verib
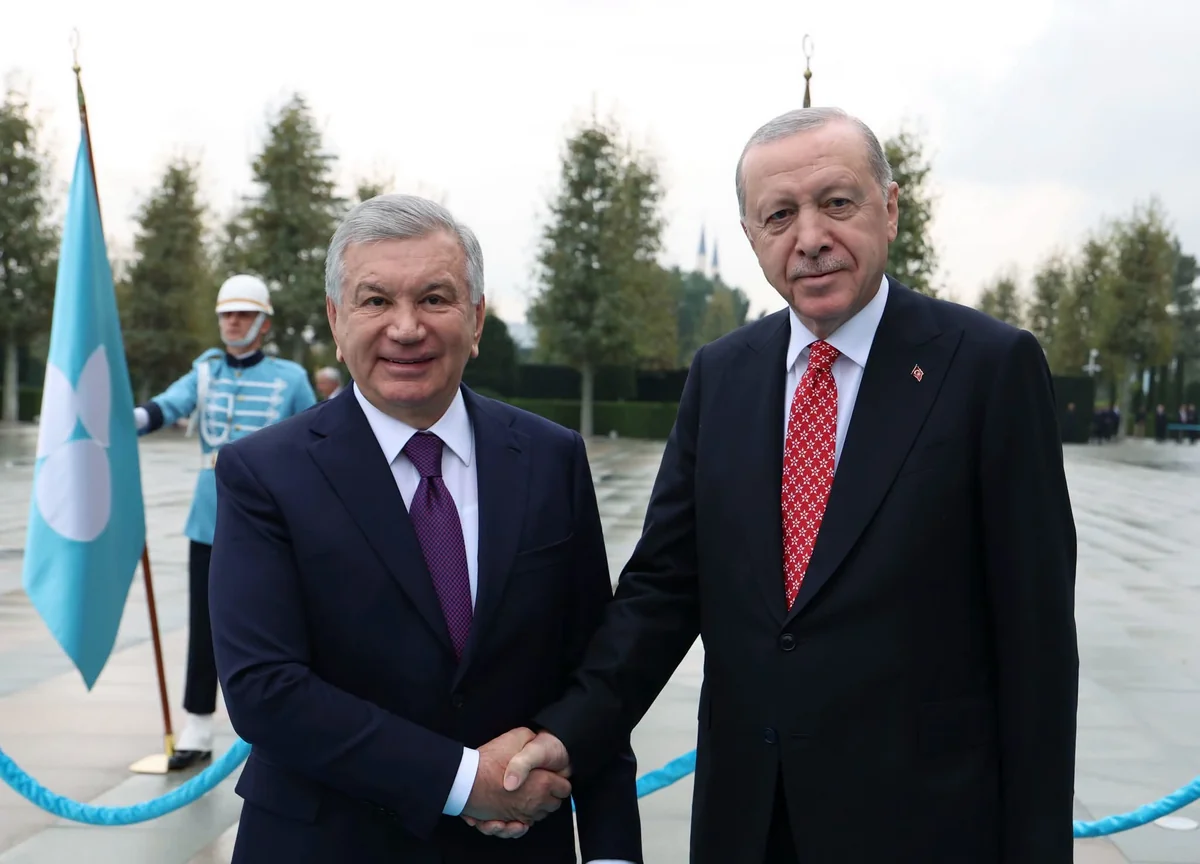 Ərdoğan Mirziyoyevlə görüşdə TDT-nin güclənəcəyini bildirib
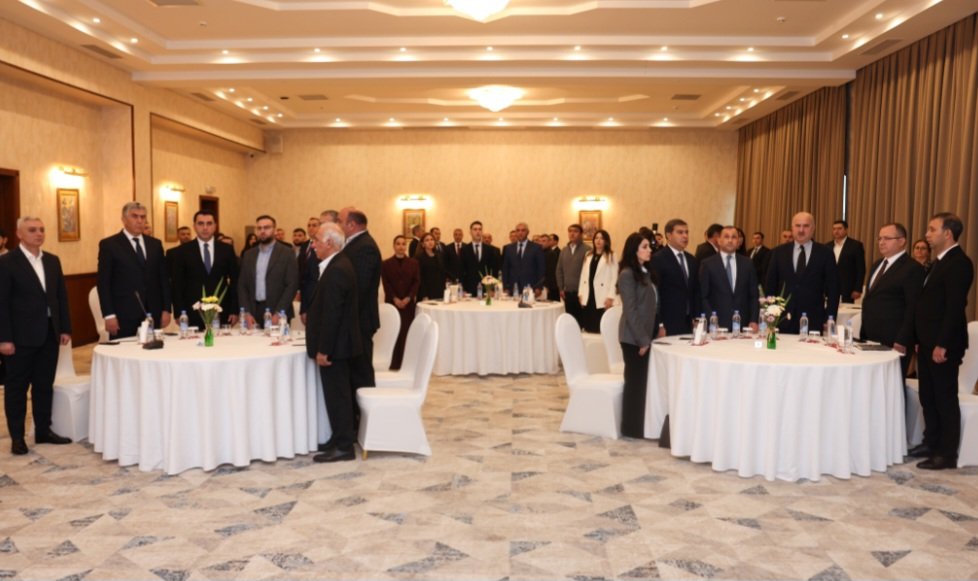 "Regionlarda əmək bazarı və gələcəyin bacarıqları: Peşə təhsili–sənaye tərəfdaşlığı” mövzusunda dəyirmi masa keçirilib
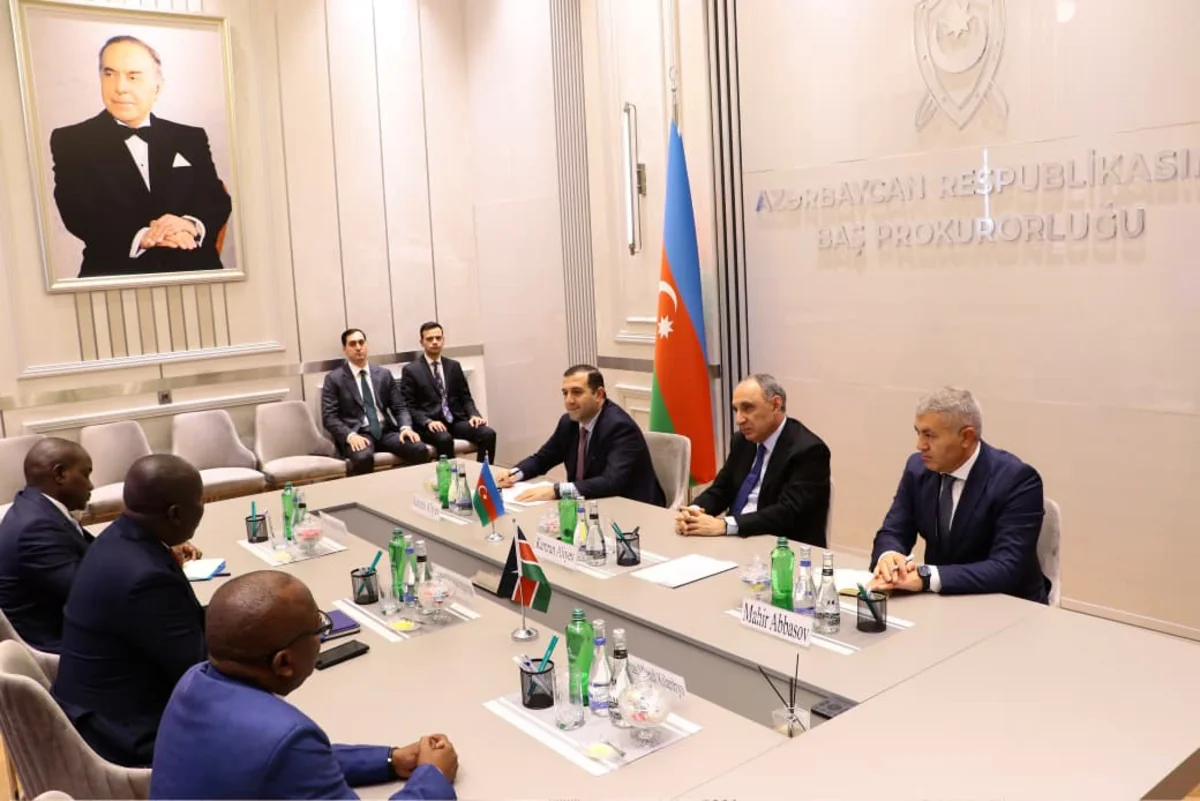 Azərbaycanla Keniya arasında hüquqi əməkdaşlıq müzakirə olunub
 İranın sabiq Ali Rəhbərinin oğlu Meysəm Xameneinin sağ olduğu açıqlanıb
 Berlində fəallar daha bir ali məktəbin girişini bağlayıblar
 İsraildə səslərin 97,3%-i sayılıb: heç bir blok çoxluq əldə etməyib
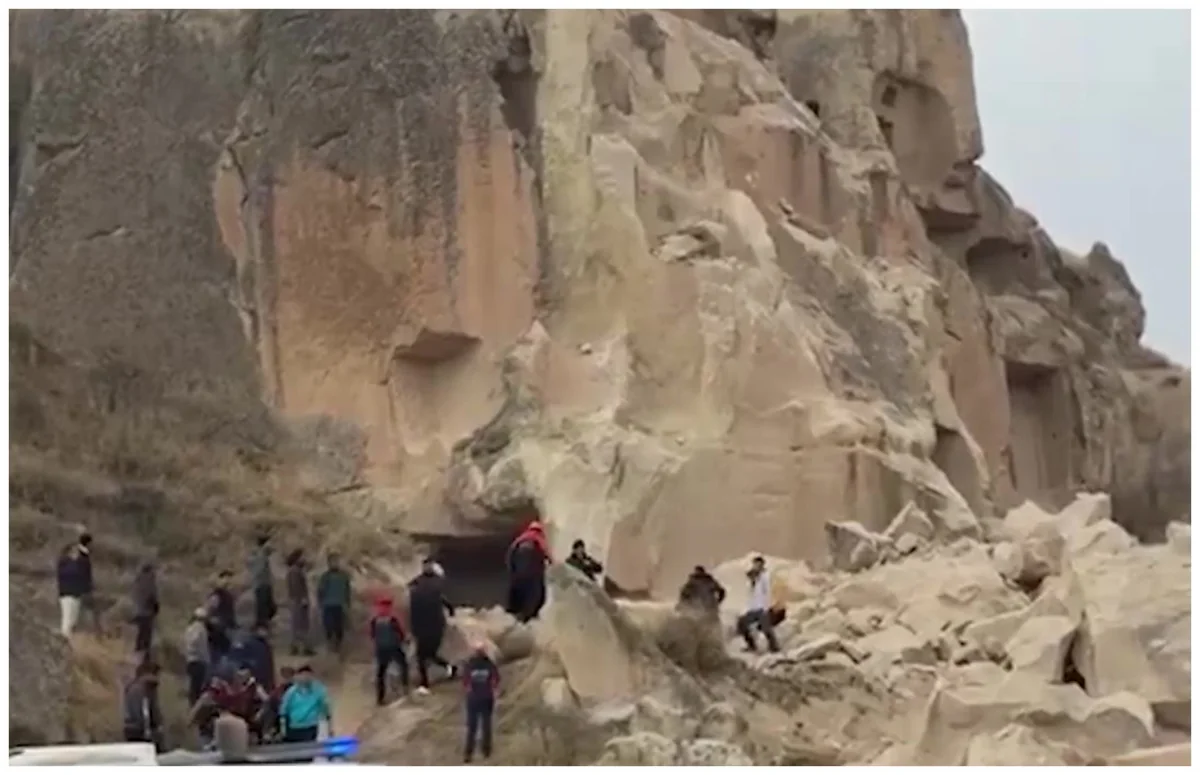 Kapadokiyada qaya uçub, 2 nəfər ölüb, 1 nəfər yaralanıb
 İlham Əliyev İspaniya Kralına başsağlığı verib
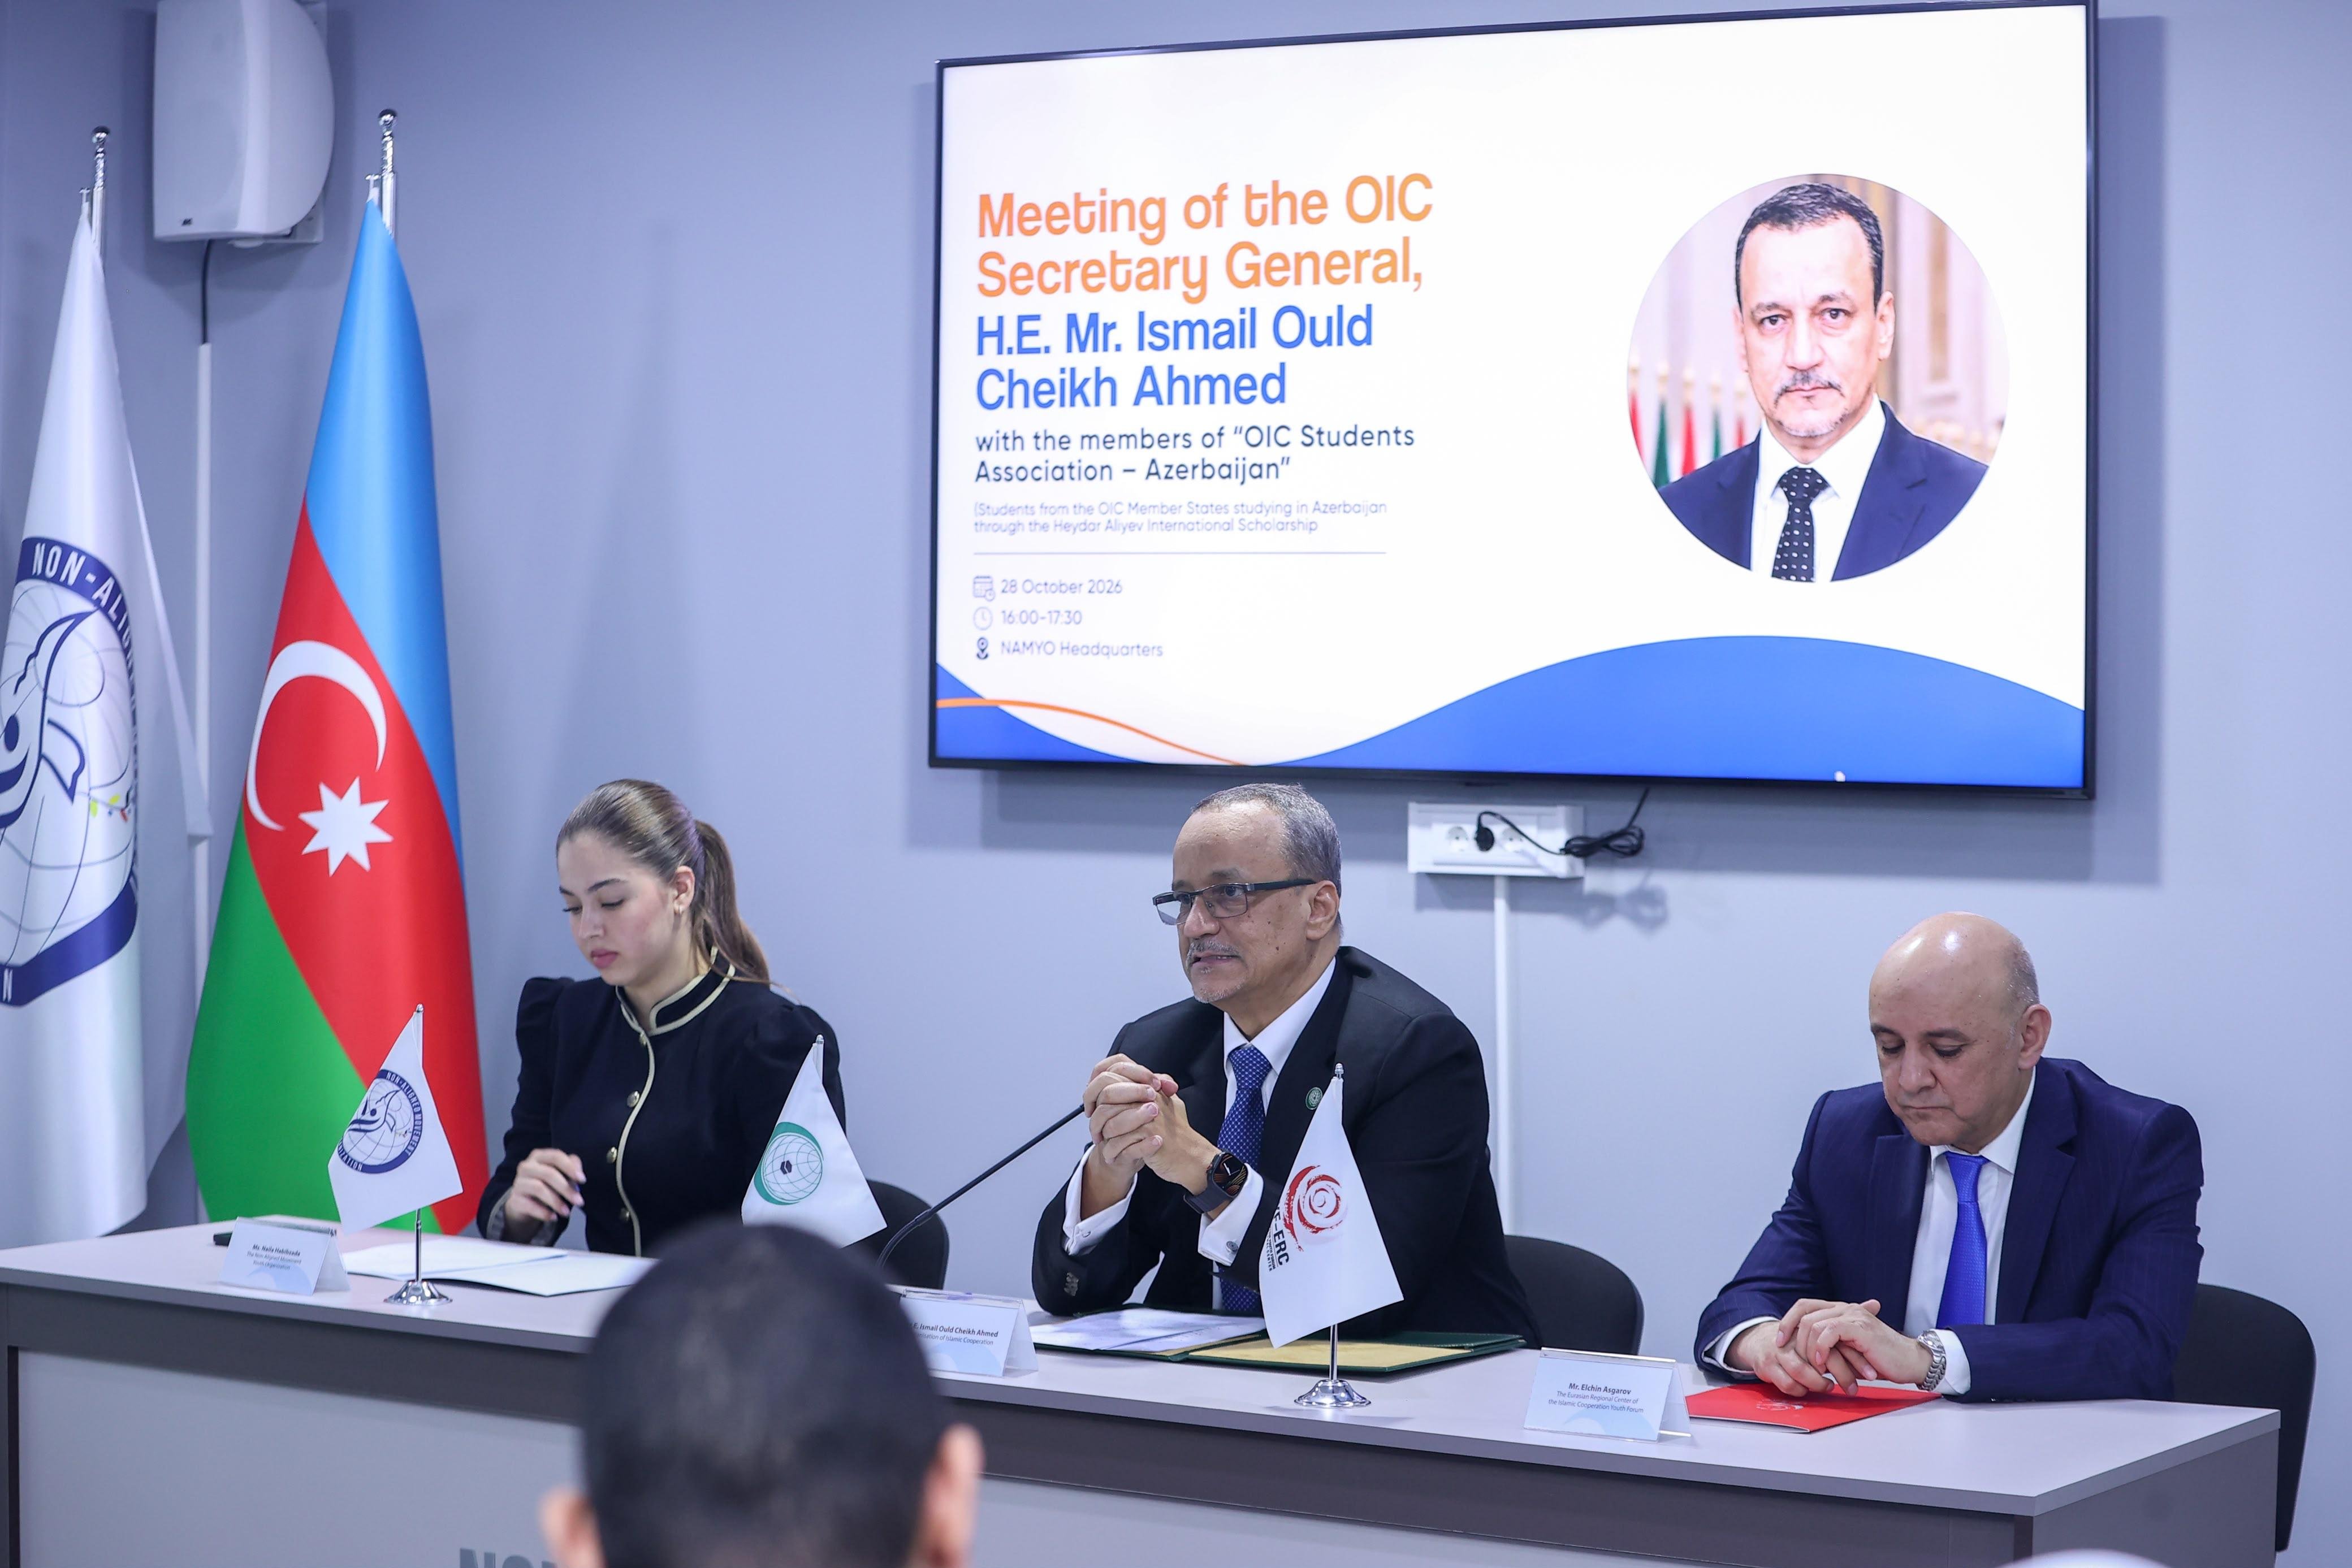 İƏT-in Baş katibi Azərbaycanda təqaüdlə təhsil alan xarici tələbələrlə görüşüb
 Türkiyədə bələdiyyə sədri rüşvət almaq ittihamı ilə ev dustağı edilib
 Ceyranbatanda 10 şagird zəhərlənib
 Prezident İlham Əliyev Bakıda keçirilən FİFA U-15 yarışının finalçılarını mükafatlandıracaq
 Bakı və Abşeronda təkdırnaqlı heyvanlar arasında epizootoloji monitorinq keçiriləcək
 Zakir Həsənov Slovakiyanın Baş Qərargah rəisini qəbul edib
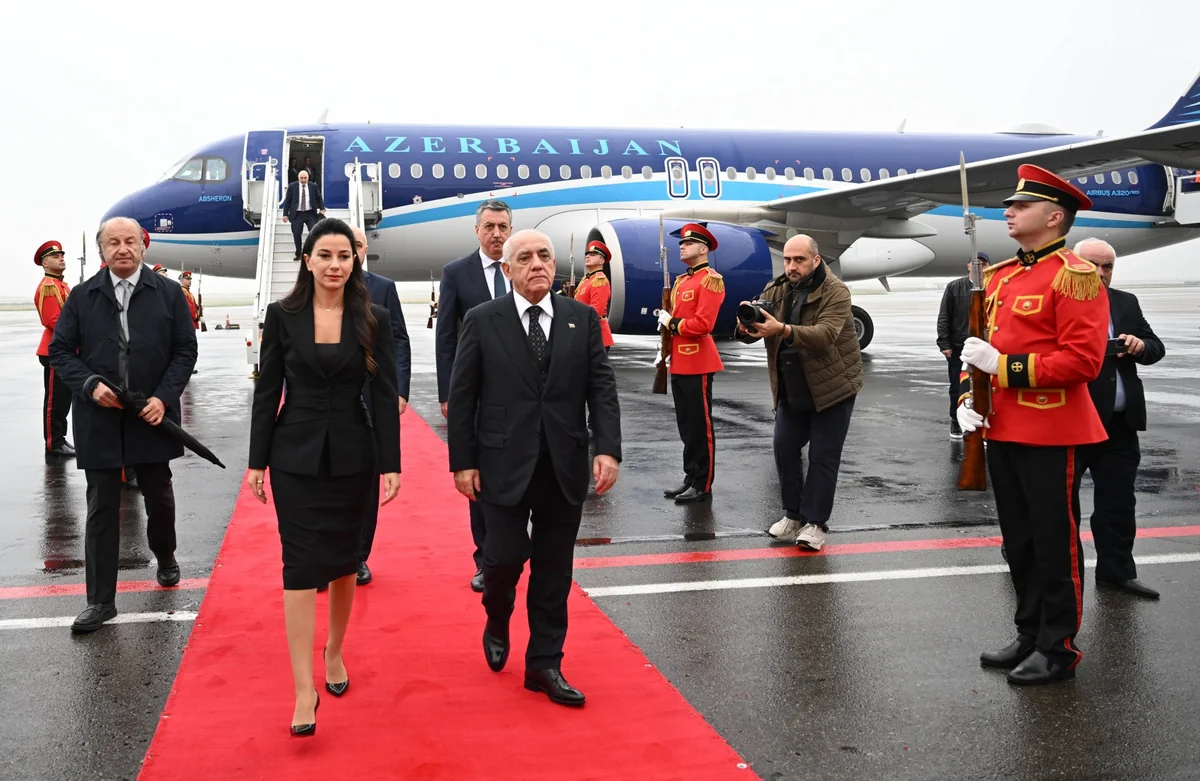 Əli Əsədov Gürcüstanda işgüzar səfərdədir
 KİV: İrəvan–Mineralnıye Vodı reysi havada olarkən qəza siqnalı verib
 Portuqaliya Azərbaycandan neft alışını 45 %-ə yaxın azaldıb
 Azərbaycandan Ukraynaya 1,5 milyon dollarlıq elektrik avadanlıqlarından ibarət humanitar yardım çatdırılıb
 Paşinyan Ermənistanın Müstəqillik Bəyannaməsini dövlətçiliyin əleyhinə hesab edir
 Azərbaycan və Türkiyə XİN başçılarının təkbətək görüşü keçirilib
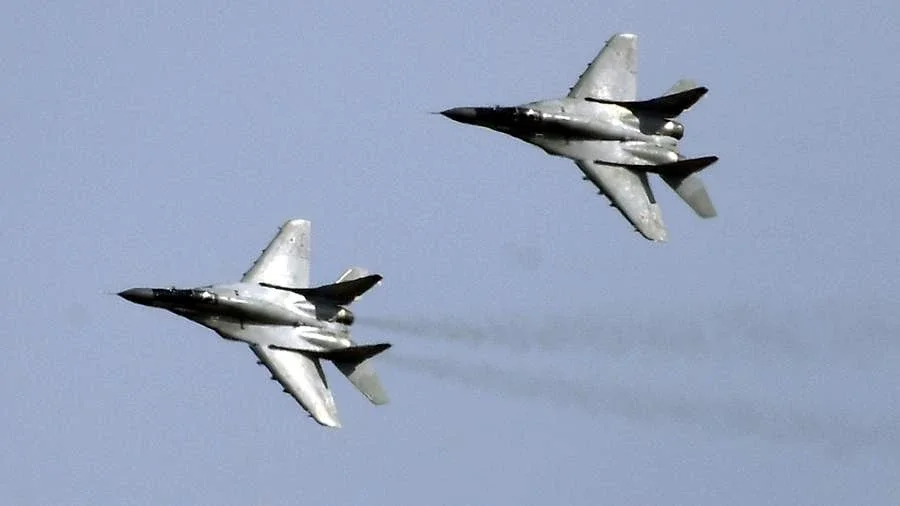 Polşa Ukraynaya iki MiQ-29 qırıcısı verəcək
 Küveyt İran səfirinə etiraz notası təqdim edib
 Sabah Bakıda hava yağmursuz olacaq
 SEPAH: Ötən sutka üç tanker Hörmüz boğazında minaya düşüb
 XİN rəhbəri: Azərbaycan TDT-nin daha səmərəli fəaliyyət göstərməsi istiqamətində səylərini davam etdirəcək
 Ermənistan parlamentində növbəti dava baş verib
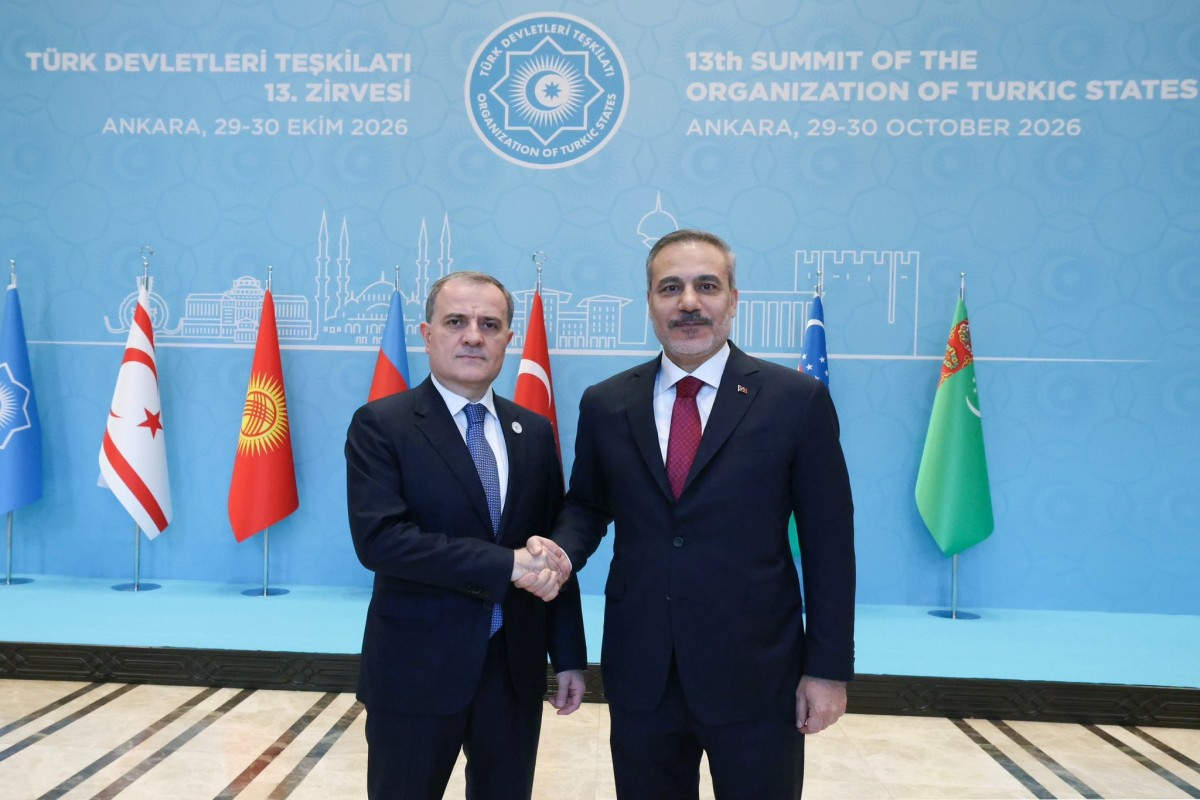 Ceyhun Bayramov Ankarada TDT XİN Şurasının iclasında iştirak edib
 “Azərbaycan müəllimi” qəzetindən məktəbdə jurnalistlərə hücumla bağlı mövqe
 Kamran Əliyev Rusiyanın baş prokurorunu yubiley medalı ilə təltif edib
 Ermənistan Prezidentinin səhhətinin pisləşdiyi iddia olunur
 Prezident İlham Əliyev Rəcəb Tayyib Ərdoğana təbrik ünvanlayıb
 İlham Əliyev Ərdoğanı TƏBRİK ETDİ
 Milli Məclisdə yeni Ombudsmanın seçilməsi müzakirə olunacaq
 Masallıda minik avtomobili yük maşınına çırpılıb, bir nəfər ölüb
 Ötən gecə Rusiya regionları üzərində 1214 Ukrayna pilotsuz uçuş aparatı vurulub